Kostenermittlung in der Serienfertigung: So entsteht der Stückpreis Ihres Zeichnungsteils
Für den strategischen und operativen Einkauf: welche Angaben in die Kalkulation eingehen, wie sich Werkzeug- und Rüstkosten auf das einzelne Teil verteilen und woran Sie erkennen, ob zwei Angebote überhaupt vergleichbar sind.
Fachartikel der MGE Metallgeräte Elgersburg GmbH · zertifiziert nach DIN EN ISO 9001:2015 · Geratal, Thüringen
Erschienen am 8. Juli 2026. Stand: 25. September 2026.
Auf einen Blick
- Die Kalkulation ist nur so gut wie die Anfrage: Zeichnung mit Toleranzen, Werkstoff, Jahresbedarf und Losgröße bestimmen den Stückpreis stärker als jede Verhandlung.
- Werkzeugkosten sind Einmalkosten: Ihr Anteil am Teil sinkt mit jeder zusätzlich gefertigten Menge.
- Rüstkosten hängen am Los, nicht am Teil: Kleine Abrufmengen verteuern jedes einzelne Stück.
- Der Angebotspreis ist nicht der Gesamtpreis: Prüfaufwand, Reklamationen und Schnittstellen zwischen Lieferanten gehören in die Total Cost of Ownership.
- Vergleichbar wird ein Angebot erst mit gleichen Annahmen: Werkzeug separat, Losgröße genannt, Bemusterung und Materialzeugnis als eigene Posten.
Die Kostenermittlung in der Serienfertigung beginnt nicht beim Fertiger, sondern bei Ihrer Anfrage. Wer eine Zeichnung ohne Jahresbedarf, ohne Losgröße oder ohne Angabe zum Prüfumfang versendet, bekommt Angebote, die auf unterschiedlichen Annahmen beruhen – und deshalb nur scheinbar vergleichbar sind. Der günstigste Stückpreis ist dann oft nur das Angebot mit den optimistischsten Annahmen.
Dieser Beitrag zeigt, wie aus Ihren Unterlagen ein Stückpreis wird: welche Eingangsdaten ein Fertiger braucht, wie sich einmalige und wiederkehrende Kosten auf das einzelne Teil verteilen und welche Kosten in keinem Angebot stehen, aber trotzdem bei Ihnen anfallen. Ein Rechenbeispiel macht die Logik nachvollziehbar, sodass Sie den Stückpreis selbst berechnen und Angebote gezielt nachfragen können.
Welche Kostenblöcke im Einzelnen wie stark ins Gewicht fallen, behandelt unsere Kostenübersicht für die Serienfertigung von Zeichnungsteilen. Hier geht es um den Rechenweg selbst.
Was in die Kostenermittlung einfließt
Ein Fertiger kann nur kalkulieren, was er kennt. Diese Angaben entscheiden über den Stückpreis:
- Zeichnung mit Toleranzen (oder STEP-Datei): Geometrie und Toleranzen bestimmen Verfahren, Werkzeugaufbau und Prüfaufwand. Enge Toleranzen an unkritischen Maßen kosten Geld, ohne der Funktion zu nützen.
- Werkstoff: Er bestimmt den Materialpreis und die Bearbeitbarkeit. Schwer zerspanbare Edelstähle verlangen angepasste Werkzeuge und Taktzeiten.
- Jahresbedarf und Laufzeit: Auf diese Menge verteilen sich die Werkzeugkosten.
- Losgröße und Abrufrhythmus: Auf jedes Los verteilen sich die Rüstkosten.
- Prüf- und Dokumentationsumfang: Erstmusterprüfbericht (EMPB) etwa nach VDA 2 oder PPAP, 3.1-Materialzeugnisse, Rückstellmuster.
- Oberfläche, Verpackung und Lieferbedingungen: Galvanische Veredelung etwa ist ein eigener Arbeitsgang, bei MGE über einen Partnerbetrieb.
Fehlt eine dieser Angaben, muss der Fertiger sie annehmen. Genau dort entstehen die Unterschiede zwischen Angeboten.
Der Rechenweg: vom Werkzeug zum Stückpreis
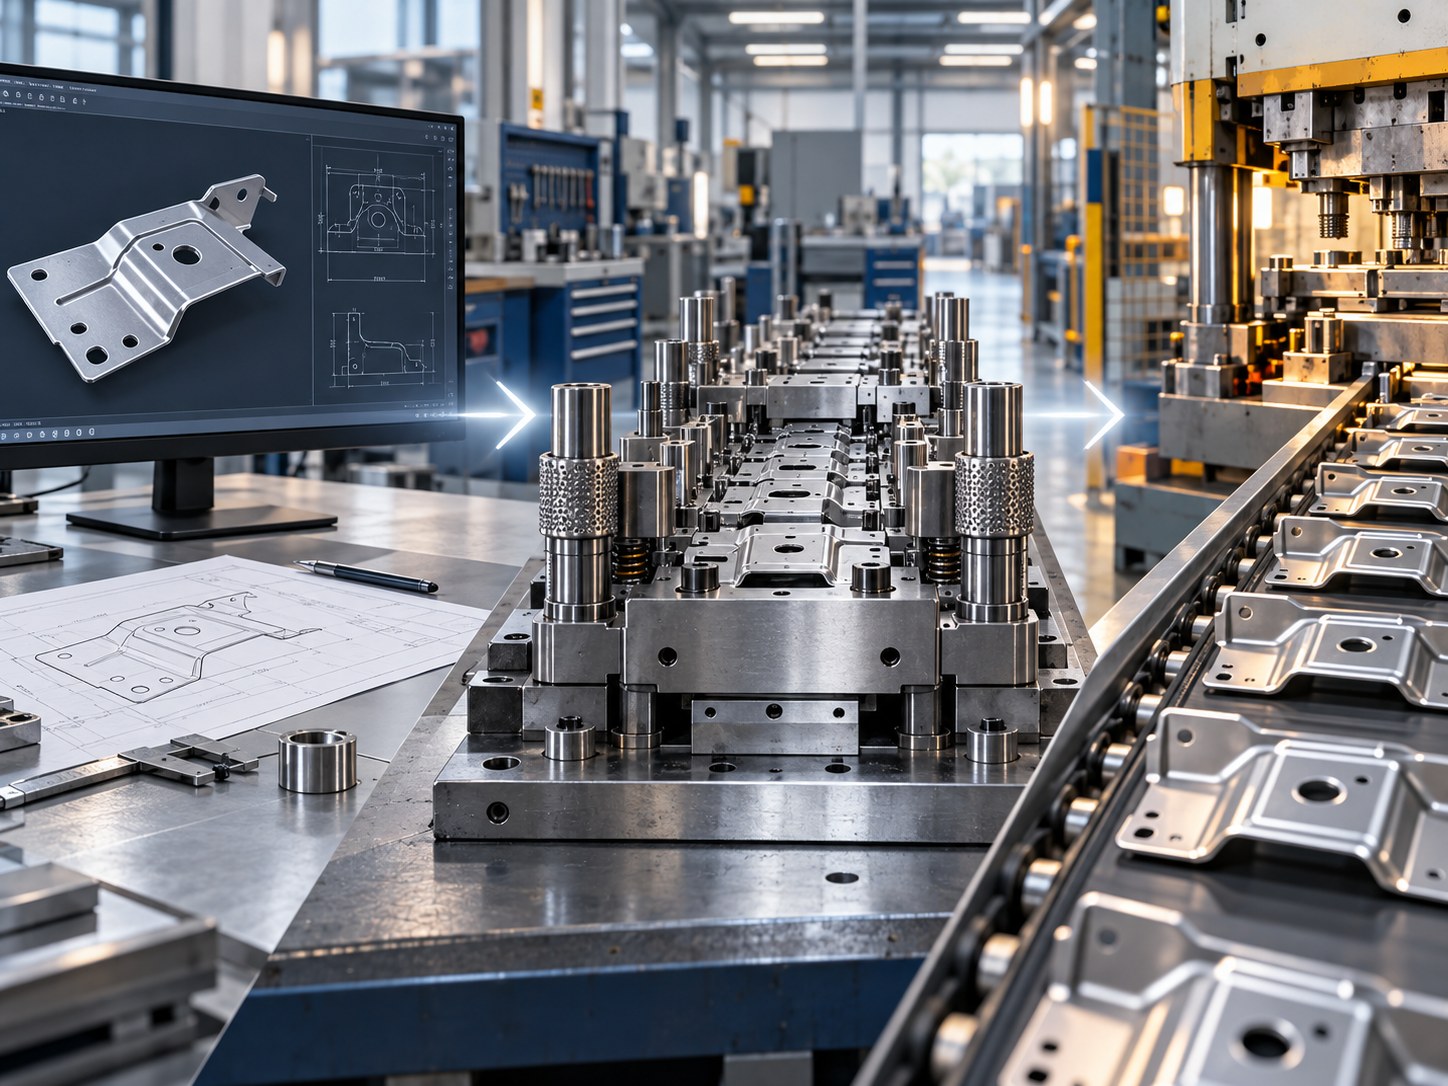
Der Stückpreis setzt sich aus Posten zusammen, die sich unterschiedlich verhalten. Material- und Fertigungskosten fallen je Teil an. Werkzeug- und Rüstkosten fallen einmal an – je Projekt beziehungsweise je Los – und werden auf die Menge verteilt. Deshalb verändert die Menge den Stückpreis so stark.
Anteilige Werkzeugkosten berechnen Sie so: Werkzeugkosten geteilt durch die Menge, auf die sie verteilt werden. Diese Menge sollte der geplante Gesamtbedarf sein, nicht die erste Bestellung. Das Werkzeug wird dabei in der Regel vom Kunden bezahlt – bei MGE bleibt es Ihr Eigentum und wird mit Werkzeug- und Artikelnummer gekennzeichnet.
Anteilige Rüstkosten entstehen bei jedem Umrüsten der Maschine: Werkzeug einbauen, einrichten, erste Teile prüfen. Sie werden durch die Stückzahl des Loses geteilt.
Ein Rechenbeispiel mit angenommenen Werten zeigt die Wirkung. Die Zahlen sind keine MGE-Preise, sondern dienen nur dazu, die Logik sichtbar zu machen: ein Werkzeug für 20.000 Euro, das innerhalb eines Jahres verteilt wird, und 400 Euro je Rüstvorgang.
| Mengenabhängiger Anteil je Teil | 100.000 Teile im Jahr, Lose zu 5.000 | 500.000 Teile im Jahr, Lose zu 25.000 |
|---|---|---|
| Werkzeug (20.000 € ÷ Jahresmenge) | 0,200 € | 0,040 € |
| Rüsten (400 € ÷ Losgröße) | 0,080 € | 0,016 € |
| Summe je Teil | 0,280 € | 0,056 € |
In beiden Fällen wird zwanzigmal gerüstet. Der Unterschied von 0,224 Euro je Teil entsteht allein durch die Menge – bevor Material und Fertigung überhaupt eingerechnet sind. Bei kleinen Serien kann dieser Anteil den Stückpreis dominieren, bei großen tritt er hinter das Material zurück.
Die Fertigungskosten je Teil hängen von der Taktzeit ab. Auf Hochleistungsstanzautomaten, bei MGE von Bruderer mit bis zu 2.000 Hüben pro Minute, ist der Maschinenanteil je Teil in großen Serien gering. Für kleinere Serien und rotationssymmetrische Teile ist oft die Automatendreherei wirtschaftlicher; bei der Serienfertigung von Drehteilen fallen kein Stanzwerkzeug, aber höhere Rüstanteile je Auftrag an.
Was in keinem Angebot steht: Total Cost of Ownership
Für den Einkauf zählt nicht nur der Angebotspreis, sondern die Total Cost of Ownership – alle Kosten, die ein Teil über die Lieferbeziehung verursacht. Dazu gehören:
- Prüfaufwand im Wareneingang,
- Bearbeitung von Reklamationen und Sortieraktionen,
- Stillstände in Ihrer Montage durch fehlerhafte oder verspätete Teile,
- Koordination, Transport und Verpackung zwischen mehreren Lieferanten.
Der letzte Punkt wird häufig unterschätzt. Wird ein Teil bei einem Betrieb gestanzt, bei einem zweiten bewickelt und bei einem dritten umspritzt, entstehen an jedem Übergang eigene Transporte, Verpackungen und Prüfungen. Bei MGE laufen Stanzerei, Feindraht- und Spulenwickelei, Automatendreherei und Kunststoffspritzerei unter einem Dach. Das reduziert die Zahl der Schnittstellen – verlagert aber nicht jeden Arbeitsgang ins Haus: Die galvanische Veredelung übernimmt ein Partnerbetrieb.
Auch in der Konstruktionsphase lässt sich der Stückpreis beeinflussen. Kleine Änderungen an Geometrie, Toleranz oder Werkstoff, früh mit dem Fertiger abgestimmt, können Werkzeugaufwand und Materialeinsatz senken, ohne die Funktion zu verändern. Ob das bei Ihrem Teil möglich ist, entscheidet sich an der Zeichnung.
Checkliste: So machen Sie Angebote vergleichbar
Bevor Sie zwei Stückpreise vergleichen, prüfen Sie, ob die Angebote auf denselben Annahmen beruhen:
- Sind die Werkzeugkosten separat ausgewiesen oder im Stückpreis versteckt?
- Auf welche Menge sind die Werkzeugkosten gerechnet – Jahresbedarf, Gesamtlaufzeit oder erste Bestellung?
- Wem gehört das Werkzeug, und wie wird es gekennzeichnet?
- Welche Losgröße liegt dem Stückpreis zugrunde, und gibt es eine Preisstaffel?
- Sind Erstbemusterung, EMPB und Materialzeugnisse als eigene Posten genannt?
- Sind Oberflächenbehandlung, Verpackung und Lieferbedingungen enthalten?
- Wie wird mit Materialpreisänderungen während der Laufzeit umgegangen?
Hinweis: Die Werte im Rechenbeispiel sind angenommen und dienen nur der Veranschaulichung. Ein belastbarer Stückpreis lässt sich nur auf Basis einer vollständigen Zeichnung, des Werkstoffs, des Jahresbedarfs und der Losgröße ermitteln.
Ihre Zeichnung, unsere Kalkulation
Senden Sie uns Ihre Zeichnung, STEP-Datei oder Stückliste mit Werkstoff, Jahresbedarf und gewünschter Losgröße. Wir erstellen daraus eine Kalkulation, in der Werkzeugkosten, Stückpreis und Bemusterung getrennt ausgewiesen sind – so können Sie sie mit anderen Angeboten Posten für Posten vergleichen.
Wenn wir Ansätze sehen, den Stückpreis über Werkstoff, Toleranzen oder Losgröße zu senken, nennen wir sie Ihnen mit dem Angebot.
Kontakt: über das Kontaktformular auf mge-gmbh.de, per E-Mail an mge@mge-gmbh.de oder telefonisch unter +49 3677 7946-0.
Häufige Fragen zur Kostenermittlung in der Serienfertigung
- Welche Unterlagen braucht MGE für eine Kalkulation?
- Eine Zeichnung mit Toleranzen oder eine STEP-Datei, den Werkstoff, den geplanten Jahresbedarf und die gewünschte Losgröße. Hilfreich sind außerdem Angaben zu Oberfläche, Prüf- und Dokumentationsumfang sowie zur Verpackung. Je vollständiger die Anfrage, desto weniger muss angenommen werden.
- Wie berechne ich den Werkzeuganteil am Stückpreis?
- Teilen Sie die Werkzeugkosten durch die Menge, auf die sie verteilt werden sollen – sinnvollerweise den geplanten Gesamtbedarf. Je größer diese Menge, desto kleiner der Anteil je Teil.
- Werden die Werkzeugkosten separat ausgewiesen?
- In der Regel ja: Konstruktion und Werkzeugbau erscheinen als Einmalkosten, getrennt vom Stückpreis. Auf Wunsch lassen sich die Werkzeugkosten auch über die Laufzeit verteilen. Das Werkzeug bleibt Eigentum des Kunden.
- Warum ist ein kleineres Los pro Teil teurer?
- Weil jedes Umrüsten Kosten verursacht, die sich auf die Teile dieses Loses verteilen. Halbiert sich die Losgröße, verdoppelt sich der Rüstanteil je Teil.
- Was kostet die Erstbemusterung?
- Das hängt von der Komplexität des Teils und vom geforderten Umfang ab, etwa EMPB nach VDA 2 oder PPAP. MGE führt die Bemusterung im Angebot als eigenen Posten auf.